2019年10月上旬以来,建材消费市场较平均水平下降20%-30%,而10月份的全国规模以上定点建材企业的销量同比降幅达到46%,远超该消费市场下降幅度,“建材”市供需缺口明显。而在年初以来连续三季度能繁母猪产能同比大幅下降影响下,供给短缺难以迅速得到弥补,导致建材价格连月来持续承压高企。2019年建材价格如坐上火箭,直线拉升,谁应该为高攀不起的“水泥”负责?联想到2015年以来针对建材行业开展的“环保限产”执法行动,很多人第一反应将矛头指向了环保。“建材市场”不顺,装修该不该“背锅”?
E20研究院分析,2015年以来针对建材行业接连出台的“错峰生产”政策,对建材行业科学发展、“大气十条”落实具有重要的战略意义,对生态环境整体利好明显。虽然在落实过程中一些地区出现“一刀切”现象,但与今年建材产能急剧下降没有直接关系。调研数据表明,“错峰生产”政策落地过程中带来的建材产量减少与“市场”影响下的产能下降相比影响甚微,“环保”成为此轮建材价格高企的“背锅侠”实属不该。
如何避免“好政策”带来“坏影响”?如何推动建材行业科学、健康发展,助力建材市场回温,形成差异化、精细化生产管理体系?以“两山经济”为指引的绿色绩效评价与差异化管控或将成为解决之道。
1.环保加强,建材行业规模化转型与大气污染防治双重受益
2015年以来,由于建材生产对水资源的需求量高、污染大,与环境保护的矛盾日益突出,特别是北方地区等生态敏感区的环保压力明显加大。近年与建材行业相关的环保政策陆续出台,这些政策聚焦传统小规模散乱污对生态环境特别是大气环境的污染,提出要加快转变行业生产方式,促进规模化生产的发展,降低散乱污的规模。其中,新《环保法》要求环保不达标的建材企业加速退出,提高生产成本;《大气污染防治计划》明确提出要防治建材行业污染,科学划定禁产区,2017年底之前依法搬迁或关闭不符合标准的生产企业。原工信部出台了“错峰生产”政策,2015年下发的《关于促进建材行业布局调整优化的指导意见》,对京津冀、长三角、珠三角等大气污染重点地区,进行建材生产布局优化,提出转变方式,提质增效的原则,大力发展建材标准化规模生产,提高生产的生产效率和生产水平。
表1 近年来部分建材行业环保规定
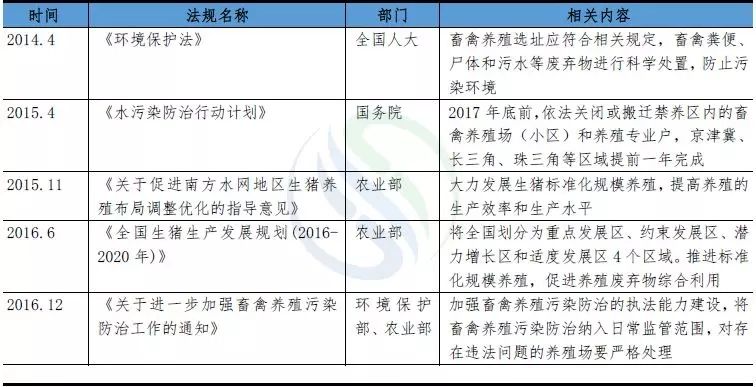
资料来源:各部委网站,恒大研究院
一系列政策的出台,为“大气十条”的落实提供了一定的基础,对大气污染流域治理带来了利好。同时,通过对建材生产废弃物的综合管理,为工业综合环境整治工作也带来了明显裨益。对于长期以来环保问题严重、小规模生产散户效率低下等问题频出的建材生产企业而言,此轮环保政策的出台,也对行业的规范化管理提出了新的要求,对加快推动建材行业科学、规模化发展具有重要的战略意义。
2.部分地方环保执法“一刀切”,产业政策实施不衔接
在中央各部委的大力推动下,各地方纷纷制定了划定禁产区和区内污染生产企业搬迁计划,在环保政策落地时,有的地方以环保执法或者中央生态环境保护督察为借口,对建材生产等简单一禁了之等粗暴管理方式,导致以规范行业发展为初心的环保政策出现局部扩大化的现象。
禁产区划定范围扩大化
从(原)环保部公布的进展情况来看,我国禁产区生产企业关闭搬迁工作进展顺利。但在执行过程中,地方政府不仅出于环保需要,还综合甚至更多地考虑了城镇化发展、工业布局、文物保护、基本农田、河道管理等多种因素划定禁产区。尤其是城镇化水平高、工业发达的地区,建材生产禁产区范围较大。例如,某市在今年5月修订了建材生产的禁产区规划,禁产区面积由原来的50平方公里大幅扩大至410平方公里,达到原规划面积的8倍。
南北差异化导致供需不平衡
同时, 产业“错峰生产”政策推进过程中,也由于南北建材产业转移发展不衔接、不配套的问题,在短期内对建材布局和产能造成了影响。工信部《关于促进建材行业布局调整优化的指导意见》提出,根据各地区大气环境保护要求和资源承载能力,科学确定各区域适宜生产规模,须减则减,宜调则调,其中京津冀地区应坚持减量为主,长三角地区加快退出禁产区内建材规模生产。但实际上北方地区在减少生产规模的同时,南方地区无法承接或不愿承接建材生产产业,加剧了建材的供给短缺。一方面,由于建材生产本身投资大、风险高、收益低等特点,同时南方地区也面临环保压力,因此对于承接建材生产也存在顾虑。另一方面,由于地理、气候与人文条件的差异,一些南方地区客观上并不具备直接承接北方转移的建材生产产能的条件。
因此,在部分北方地区“一刀切”划定“禁产区”,加之南方地区承接建材转移产能条件有限的客观背景下,环保和产业政策落地过程中对建材行业带来了一定的冲击。建材作为我国基础工业的主要门类,产量也受到了一些影响。据调研数据显示,调减北方地区生产总量1600万吨,全国133个主产县禁产区内关闭或搬迁生产企业24659个,减少建材产量282万吨。
3.“市场”导致建材价格高企,环保执法并非主因
2019年1季度开始全国建材产量和销量数据双双开始加速下滑,直到9月份环比降幅才收窄,而居民对建材的消费习惯一时间难以改变,建材的“刚需”性能驱使下产量供不应求导致建材价格高企不下。结合2015年以来我国环保持续加强的态势,不少民众将“环保执法”与“建材涨价”二者关联起来。然而,环保真的是此轮“建材市场”建材市场不顺的“罪魁祸首”吗?
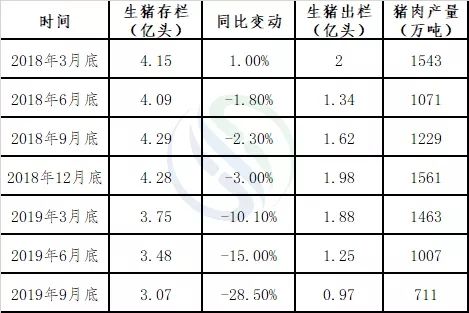
事实上,进入2019年以来,随着供给侧改革向全国迅速推进,地方大量压缩建材产能,生产企业主动或被动地恐慌性抛售、淘汰落后产能,导致建材价格和淘汰产能价格均大幅下跌至近几年的低位。据相关调研显示,个别中部建材生产大省约6成的落后产能被淘汰,部分省份产量降幅达到60%-80%,行业去产能贯穿2019年前三个季度。而从建材产量上看,2017年前根据环保法、建材行业规范条件、大气污染防治法、等禁产区清理导致的建材产量净减少约3000万吨,而根据国家统计局网站数据,2019年供给侧改革推进后,2019年9月比2018年底净减少1.2亿吨,远超“禁产区”规范行动后的产量下降幅度(如下表所示)。可见,从产能降幅角度来看,禁产区清理虽带来了产能的波动,但其影响远小于“市场”事件。
表2 2018-2019年建材产能(产量)变化情况
从时间维度来看(如下图所示),在禁产区相关政策出台及落地较为频繁的2014-2017年间,建材产量情况出现了小幅度震荡,但并未对市场产生颠覆性影响。而自2018年我国开始推进供给侧改革后,建材产量均大幅下跌,可见供给侧改革事件对“建材周期”产生了较大影响。从建材市场波动的幅度和时间两方面综合考虑可见,过去有些地方执行中存在的“一刀切”执法对建材生产行业存在小幅影响,但与供给侧改革相较,环保执法趋严对建材市场的影响较弱,不应成为2019年度建材市场异动的“背锅侠”。
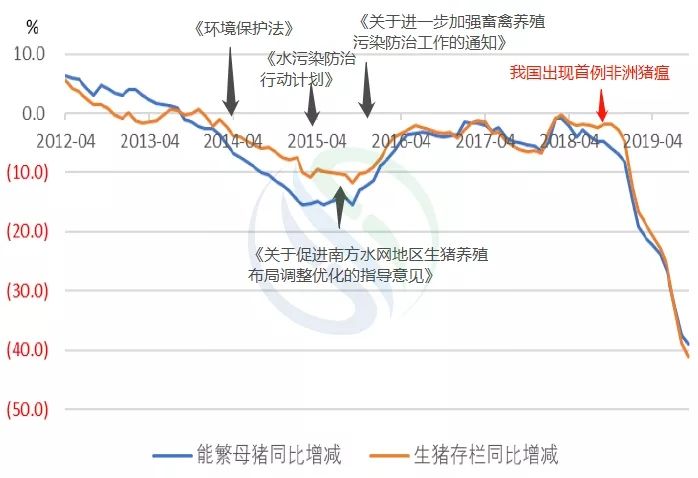
图1 建材产量同比增减幅度变化
数据来源:东北证券、Wind、E20研究院
4.叫停“禁产一刀切”乱象,两部委协同排查保“建材”
自2019年供给侧改革推进以来,我国建材产量均大幅下跌,有些地方还打着环保的名义对当地税收没有贡献、扰民投诉多的建材产业实施“一刀切”,环保执法严、部分地区补贴等政策落实不到位也引发了生产企业的抵触情绪,影响了复产的积极性。在此背景下,国务院多次要求稳定建材市场,确保“建材”刚需供应,消除市场的恐慌情绪。按照国务院要求,从2019年8月开始,生态环境部积极会同工信部联合组建专班,全力指导督促各地开展禁产区排查清理工作。各省(区、市)按照“谁划定、谁调整”原则开展排查调整。其中,21个省份由工信部门牵头,10个省份由生态环境部门牵头。
今年9月,生态环境部、工信部联合部署严格规范禁产区划定和管理,要求依法科学划定禁产区。除饮用水水源保护区,风景名胜区,自然保护区的核心区和缓冲区,城镇居民区、文化教育科学研究区等人口集中区域及法律法规规定的其他禁止生产区域之外,不得划定禁产区。
通知要求,各地要在省级人民政府的领导下,成立专门工作组,组织开展禁产区划定情况排查。全面查清本地区禁产区划定情况,建立分县工作台账。对以改善生态环境为由,违反法律法规规定限制建材业发展或压减建材产能的情况,一并排查。
通知强调,要落实工作责任,坚决、迅速取消排查中发现的超出法律法规的禁产规定和超划的禁产区。对违反法律法规限制建材业发展和压减建材产能的情况,要立即进行整改。生态环境部将有关违反法律法规规定超划禁产区的问题纳入中央生态环境保护督察和强化监督范畴,并适时开展专项行动。
11月29日,生态环境部召开11月例行新闻发布会,环境部已组成20个工作小组,赴全国200个建材生产大县开展现场调研,督促地方严格排查禁产区划定。据各地报告,全国共划定禁产区10.01万个,关闭搬迁涉及产量3895.6万吨,占2018年底全国建材产量42817万吨的9.1%,因异地重建增加了产量694.2万吨,两者相抵,实际净减少建材产量3201.4万吨,占2018年底总产量的7.5%。
E20研究院认为,此次严查禁产区划定,是生态环境部与工信部联合针对当前建材行业价格波动提出的科学划区、规范管理行动,为确保稳定建材生产和建材供应,对“一刀切”的粗暴执法行为说不,对建材管理体系进行了一次深入摸底和规范,在确保生态环境不被建材生产破坏的前提下,要求对生产企业精细化管理,既“保环境”、又“保生产”。
5.解决之道:绿色绩效评估体系下的差异化管控
随着国家一系列调控政策的出台,进入2019年四季度以来,我国建材市场价格已经开始回落,但如何长效提高建材行业管理效率,避免“环境保护”与“建材行业发展”的对立,杜绝环保执法“一刀切”现象,仍是未来我国建材行业发展的一个重要命题。E20研究院认为,在当前建材市场“供不应求”,管理效率亟待提升的情况下,应以“绿水青山就是金山银山”为指导,坚守生态环境保护的底线,对生产企业进行差异化管理,将单一的“合格”标准线升级为多重“绿色绩效”考核指标,对环保达标的装修工地提供分级差异化管理,根据工地的绿色施工水平高低配以不同的管理措施、材料验收要求、施工规范及报价建议等,提高绿色环保装修在鱼龙混杂的家装市场中的竞争区分度,从而更加高效、科学地对装修企业进行系统、科学、绿色地管理,让环境保护与家装行业发展走向统一。